俱乐部上市拉大强弱差距,中小球队融资空间受限
俱乐部上市正在改变欧洲足球的竞争底盘。曼联、尤文图斯、多特蒙德等俱乐部借助资本市场获得长期资金,而亚特兰大、塞维利亚、里昂等中小球队在信贷、赞助和股权融资上频频碰壁,强弱差距因此被进一步拉大。融资空间受限不只是财务问题,它会传导到阵容、青训和欧战资格。
过去十余年,俱乐部上市从个案变成部分强队的常规工具。曼联在纽约证券交易所挂牌,尤文图斯与罗马在米兰证券交易所融资,多特蒙德在法兰克福上市,本菲卡和阿贾克斯也长期依托资本市场。它们把股权、可转债和商业开发打包,提前锁定未来多年的现金流。
募资到位后,曼联扩建老特拉福德并加码商业网络,尤文图斯借安联球场重塑比赛日收入,多特蒙德用伊杜纳信号公园的容量优势摊薄成本。俱乐部上市带来的不仅是现金,还有更低的债务利率和更强的赞助议价权,这些资源又反哺转会与薪资。
同一套融资逻辑落到中小球队身上却很难走通。亚特兰大、塞维利亚、里昂的营收更依赖转播分成和球员交易,银行信贷要求抵押与稳定现金流,股权融资又缺少足够流动性。它们想扩建球场或提前续约核心,往往只能靠高息借款或出售青训球员。
俱乐部上市的门槛并不只是规模。持续盈利记录、季度信息披露、独立审计和投资者关系团队,都会把固定成本抬高。对英超之外的意甲、德甲、葡超中小球队而言,这些成本可能吞掉一个赛季的净利润。融资空间受限并非市场偏见,而是资本市场对可预期现金流的硬约束。
资金差距很快反映到竞技层面。曼联在转会市场支付高额转会费和薪资,尤文图斯用资本市场缓冲战绩波动,多特蒙德提前锁定贝林厄姆这类新星再高价出售。教练滕哈赫、阿莱格里和泰尔齐奇在排兵布阵时,背后是不同量级的财务容错空间。
中小球队的应对更被动。亚特兰大出售霍伊伦后补进更年轻前锋,塞维利亚把孔德卖给巴塞罗那,里昂在财务压力下调整薪资结构。青训变现能换来短期现金,却让教练加斯佩里尼、洛佩特吉和格罗索更难保留成熟阵容,欧战资格也随之变得不稳定。
欧战收入进一步放大这种循环。曼联、尤文图斯、多特蒙德即便经历低谷,也常能凭商业合同和球场收入维持欧冠级投入;亚特兰大、塞维利亚、里昂若跌出欧冠,转播分成和赞助条款会迅速缩水。欧冠与欧联杯的奖金差,让中小球队的融资空间在关键节点更狭窄。
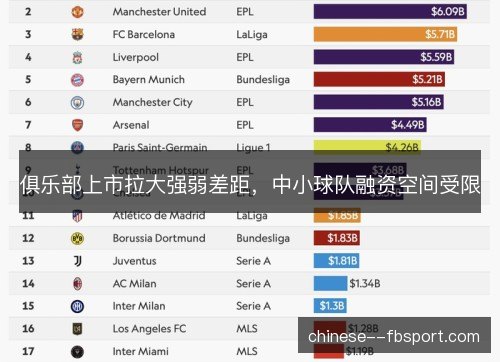
资本市场的偏好很直接。曼联的全球球迷、尤文图斯的品牌历史和本菲卡的人才加工能力,都能被包装成可交易资产;中小球队的社区属性和本地赞助却难以标准化估值。俱乐部上市把这种差异公开定价,强者获得估值溢价,弱者只能接受更高的风险折价。
治理结构也随之分化。曼联的格雷泽家族、尤文图斯的阿涅利家族、多特蒙德的瓦茨克都要在股东回报与竞技目标之间取舍,票价、商业赛和转播合同被更精细地开发。中小球队所有者担心稀释控制权,往往回避股权融资,融资空间受限因此被制度性固定下来。
球员与教练的流动方向也被资金改写。多特蒙德把哈兰德、贝林厄姆培养成高价资产后卖给皇家马德里和曼城,尤文图斯用薪资吸引基耶萨,国际米兰的劳塔罗则成为转会市场的标尺。中小球队即便培养出同等级新星,也常在续约谈判中被上市俱乐部的长期合同击穿。
球迷感受到的是票价、会员权益和比赛日体验的变化。曼联、尤文图斯和多特蒙德在商业开发中不断推出高价包厢与全球巡回赛,中小球队则更依赖本地会员和社区赞助。俱乐部上市让前者把球迷变成可计量的收入曲线,后者却缺少同样规模的变现工具,强弱差距由此渗入日常。
新的资金形式正在填补部分缺口。红鸟资本入主AC米兰、城市足球集团扩展多俱乐部网络、切尔西在清湖资本支持下重构债务结构,说明股权融资并未消失,只是更集中于有品牌溢价的标的。中小球队若想获得资金,可能被迫让渡控制权或加入多俱乐部体系,融资空间受限会换成另一种约束。
欧足联的财政可持续规则和各国联赛的转播分成改革,可能为中小球队腾出一点空间,却难以逆转俱乐部上市的长期优势。曼联、尤文图斯、多特蒙德已经形成资本、品牌与竞技的闭环,亚特兰大、塞维利亚、里昂只能在出售与借款之间寻找平衡。fb体育平台融资空间受限会继续塑造欧洲足球的层级。
俱乐部上市把足球竞争的一部分变成资本竞争,强弱差距不再只由一场比赛决定。中小球队要争取更公平的转播分成、更透明的治理和更合理的青训补偿,才可能守住融资空间。曼联、尤文图斯、多特蒙德不会停下资本运作,亚特兰大、塞维利亚、里昂的选择将决定欧洲足球是否还有足够的流动性。